Longevity 360 · Analiza · Polska
W 2025 r. polscy ubezpieczeni spędzili na zwolnieniach lekarskich 290,5 mln dni, a bezpośrednie świadczenia z tytułu choroby kosztowały łącznie 34,88 mld zł. Pytamy zatem, jaka jest ekonomiczna wartość umiarkowanej, realistycznej poprawy — ograniczenia liczby dni absencji chorobowej o 4% — dla trzech stron: pracodawców (X), państwa mierzonego produktem krajowym brutto (Y) oraz Funduszu Ubezpieczeń Społecznych zarządzanego przez ZUS (Z).
1. Punkt wyjścia: skala zjawiska
Dane ZUS za 2025 r. wskazują na 27,5 mln zaświadczeń lekarskich i 290,5 mln dni absencji; przeciętne zwolnienie trwało 11 dni, a zwolnienie otrzymał mniej więcej co drugi ubezpieczony. Strukturę finansowania przedstawia rys. 1: 20,71 mld zł (ok. 59%) wypłacił ZUS w formie zasiłków chorobowych, a 14,17 mld zł (ok. 41%) sfinansowali pracodawcy (i FGŚP) jako wynagrodzenie za czas niezdolności do pracy — co do zasady za pierwsze 33 dni choroby w roku, a w przypadku pracowników po 50. roku życia za 14 dni.

Istotna jest również etiologia absencji. Najwięcej dni przypada na choroby układu kostno-mięśniowego (42,4 mln), a na drugie miejsce awansowały zaburzenia psychiczne i zaburzenia zachowania (34,1 mln dni; wzrost z 30,3 mln, tj. o ok. 12,5% r/r). Obie grupy należą do obszarów, w których profilaktyka w miejscu pracy — ergonomia, aktywność fizyczna, sen i regeneracja, odporność psychiczna — ma udokumentowany potencjał oddziaływania.

2. Metodologia
2.1. Definicja scenariusza
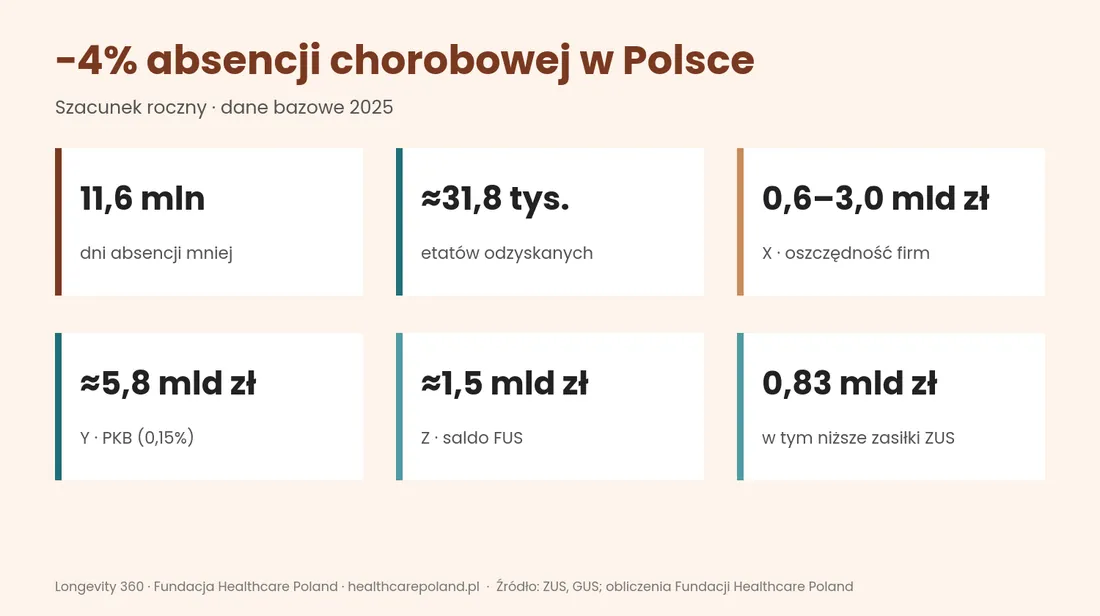
Scenariusz zakłada względne ograniczenie liczby dni absencji chorobowej o 4% (ΔD = 4% × 290,5 mln = 11,62 mln dni), przy niezmienionej strukturze przyczyn, okresów finansowania i wynagrodzeń. Nie jest to spadek o 4 punkty procentowe wskaźnika absencji — taki wariant byłby nierealistyczny, gdyż przekraczałby łączną skalę absencji w gospodarce. Analiza ma charakter statyczny (roczny, bez efektów mnożnikowych i dynamicznych) i obejmuje wyłącznie Polskę.
2.2. Parametry wejściowe
| Parametr | Wartość | Źródło |
|---|---|---|
| Dni absencji chorobowej (2025) | 290,5 mln | ZUS [1][2] |
| Zasiłki chorobowe wypłacone przez ZUS (2025) | 20,71 mld zł | ZUS [3][4] |
| Wynagrodzenie chorobowe — pracodawcy/FGŚP (2025) | 14,17 mld zł | ZUS, MRPiPS za [3] |
| PKB w cenach bieżących (2025) | 3 912,7 mld zł | GUS [5] |
| Liczba pracujących (BAEL, 2025) | ok. 17,2 mln | GUS [6] |
| Przeciętne wynagrodzenie brutto (2025) | 8 903,56 zł | GUS [7] |
| Wysokość świadczenia (wynagrodzenie chorobowe/zasiłek) | 80% podstawy | ustawa zasiłkowa, art. 92 KP |
| Składki społeczne pracownika (odliczane od podstawy) | 13,71% | ustawa o s.u.s. |
| Składki pracodawcy (em. 9,76 + rent. 6,5 + wyp. 1,67 + FP 2,45 + FGŚP 0,10) | 20,48% | ustawy |
| Składki trafiające do FUS (em. 19,52 + rent. 8,0 + chor. 2,45 + wyp. 1,67) | 31,64% | ustawa o s.u.s. |
| Elastyczność produkcji względem czasu pracy | 0,8 (zakres 0,5–1,0) | Koopmanschap i in. [8][9] |
| Przelicznik dni kalendarzowych na robocze | 250/365 | założenie |
2.3. Formuły
Ekwiwalent wynagrodzeń brutto objętych absencją:
  W = (ZUS + Pracodawcy) / 0,80 / (1 − 0,1371) = 34,88 / 0,6903 ≈ 50,5 mld zł
Pełny koszt pracy (z narzutami pracodawcy):
  K = W × 1,2048 ≈ 60,9 mld zł  (≈ 1,56% PKB)

X (pracodawcy):
  X_bezp  = 4% × 14,17 mld zł                       ≈ 0,57 mld zł
  X_czas  = 4% × K                                  ≈ 2,43 mld zł
  X       = X_bezp + X_czas                         ≈ 3,00 mld zł

Y (PKB):
  ΔEtaty  = ΔD × (250/365) / 250                    ≈ 31,8 tys.
  Y       = ΔEtaty × (PKB / pracujący) × ε,  ε = 0,8 ≈ 5,79 mld zł
            (ε = 0,5 → 3,62 mld zł;  ε = 1,0 → 7,24 mld zł)

Z (ZUS / FUS):
  Z_zasiłki = 4% × 20,71 mld zł                     ≈ 0,83 mld zł
  Z_składki = 4% × W × 31,64%                       ≈ 0,64 mld zł
  Z_saldo   = Z_zasiłki + Z_składki                  ≈ 1,47 mld zł
2.4. Uzasadnienie przyjętych rozwiązań
- Wycena finansowa zamiast wyceny „dzień × średnia płaca”. Ekwiwalent wynagrodzeń wyznaczono z kwot faktycznie wypłaconych świadczeń, a nie z iloczynu dni i przeciętnego wynagrodzenia. Podejście to jest ostrożniejsze: uwzględnia niższe podstawy wymiaru (m.in. osób prowadzących działalność), limity i strukturę uprawnionych. Dla porównania wycena „dzień kalendarzowy × przeciętna płaca” dałaby wartość ok. 1,7 razy wyższą.
- Dwie warstwy X. Xbezp to gotówka, której pracodawca nie wypłaci jako wynagrodzenia chorobowego — wartość pewna i księgowo mierzalna. Xczas to wartość odzyskanego czasu pracy wyceniona pełnym kosztem pracy; odpowiada kosztom, które przedsiębiorstwa ponoszą, zastępując nieobecnych (nadgodziny, praca tymczasowa, przesunięcia zadań) lub tracąc produkcję. Obejmuje ona także dni finansowane przez ZUS, ponieważ utrata zdolności wytwórczej obciąża pracodawcę niezależnie od tego, kto wypłaca świadczenie.
- Elastyczność 0,8. Zgodnie z metodą kosztów frykcyjnych przyjmuje się, że 10-procentowy ubytek czasu pracy obniża produkcję o ok. 8%, ponieważ część pracy jest nadrabiana lub przejmowana przez współpracowników [8][9]. Zakres 0,5–1,0 obrazuje niepewność tego parametru.
- Składki do FUS. Od świadczeń chorobowych nie odprowadza się składek na ubezpieczenia społeczne, a od wynagrodzenia za pracę — tak. Odzyskany dzień pracy zwiększa zatem wpływy FUS. Część tych wpływów (składka emerytalna) tworzy w przyszłości zobowiązania emerytalne; bieżąca poprawa salda nie jest więc w całości trwałą oszczędnością systemu.
3. Wyniki

| Wymiar | Miara | Wartość roczna |
|---|---|---|
| X — pracodawcy | Niższe wynagrodzenie chorobowe | 0,57 mld zł |
| Wartość odzyskanego czasu pracy (pełny koszt pracy) | 2,43 mld zł | |
| Razem | ok. 3,0 mld zł | |
| Y — państwo (PKB) | Wariant centralny (ε = 0,8) | ok. 5,8 mld zł (0,15% PKB) |
| Zakres (ε = 0,5–1,0) | 3,6–7,2 mld zł | |
| Z — ZUS (FUS) | Niższe wydatki na zasiłki chorobowe | 0,83 mld zł |
| Wyższe wpływy składkowe | 0,64 mld zł | |
| Poprawa salda FUS | ok. 1,47 mld zł |
Wielkości X, Y i Z nie sumują się. Opisują ten sam odzyskany czas pracy z trzech perspektyw: mikroekonomicznej (przedsiębiorstwa), makroekonomicznej (wartość dodana) i fiskalno-ubezpieczeniowej (FUS). Część efektu Z stanowi przy tym transfer, a nie nową wartość.
Analiza wrażliwości
Model ma charakter liniowy, zatem każdy dodatkowy punkt procentowy redukcji absencji przynosi ok. 1,45 mld zł PKB, ok. 0,37 mld zł poprawy salda FUS oraz ok. 0,75 mld zł wartości po stronie pracodawców. Przy redukcji o 10% PKB rośnie o ok. 14,5 mld zł, a saldo FUS poprawia się o ok. 3,7 mld zł.

4. Ograniczenia analizy
- Dane ZUS obejmują wszystkich ubezpieczonych w ubezpieczeniu chorobowym (m.in. osoby prowadzące działalność gospodarczą) oraz zwolnienia na opiekę nad członkiem rodziny; w modelu przyjęto jednolitą redukcję w całej populacji.
- Kwotę 14,17 mld zł (wynagrodzenia chorobowe po stronie pracodawców) przyjęto za danymi ZUS i MRPiPS przytoczonymi w prasie specjalistycznej [3]; przed cytowaniem w dokumentach urzędowych zaleca się jej potwierdzenie w publikacji źródłowej ZUS.
- Pominięto prezenteizm, rotację personelu, koszty rekrutacji, efekty mnożnikowe oraz wpływy z PIT i składki zdrowotnej — pełny efekt jest więc najpewniej wyższy od szacowanego.
- Część absencji (m.in. związanej z ciążą czy urazami komunikacyjnymi) pozostaje poza zasięgiem profilaktyki w miejscu pracy. Redukcja o 4% w skali kraju oznacza więc większą redukcję w obszarach podatnych na interwencję.
- Analiza nie przesądza o skuteczności żadnego konkretnego programu, lecz wyznacza wartość efektu, jeśli zostanie on osiągnięty.
5. Wnioski dla pracodawców i polityki publicznej
Analiza prowadzi do trzech wniosków. Po pierwsze, proporcja: nawet niewielka poprawa zdrowia pracujących generuje wartość liczoną w miliardach złotych, rozłożoną między przedsiębiorstwa, gospodarkę i system ubezpieczeń. Po drugie, odpowiedzialność: struktura przyczyn absencji — z dynamicznym wzrostem zaburzeń psychicznych — wskazuje, że źródła problemu tkwią także w organizacji i kulturze pracy, a zatem w obszarze, na który pracodawca ma realny wpływ. Po trzecie, mierzalność: efekty prewencji należy weryfikować na zagregowanych danych, a nie na deklaracjach.
Na tych zasadach opiera się program Longevity 360 Fundacji Healthcare Poland. Obejmuje osiem filarów (sen i regeneracja, odżywianie, aktywność fizyczna, uważność, odporność psychiczna, produktywność, profilaktyka, cel i nawyki), finansowanie z ZFŚS po kosztach oraz kwartalny raport HR przygotowany do sprawozdawczości ESRS S1/VSME — przy pełnej ochronie danych zdrowotnych uczestników.
Źródła
- ZUS, Absencja chorobowa w 2025 r., omówienie: Prawo.pl; seria miesięczna ZUS: zus.pl
- Dziennik Gazeta Prawna — Dane ZUS: 290 mln dni na zwolnieniach lekarskich
- Dziennik Gazeta Prawna — Zwolnienia lekarskie kosztują miliardy (dane ZUS i MRPiPS: 34,88 / 20,71 / 14,17 mld zł)
- Polityka Zdrowotna — Raport ZUS za 2025 r.: 20,7 mld zł na zwolnienia lekarskie
- GUS, Produkt krajowy brutto w 2025 r. — szacunek wstępny; wartość nominalna 3 912,7 mld zł za Bank.pl
- GUS — Sytuacja społeczno-gospodarcza kraju: rynek pracy (BAEL)
- GUS — Komunikat w sprawie przeciętnego wynagrodzenia w gospodarce narodowej w 2025 r.
- Koopmanschap M.A. i in., The friction cost method for measuring indirect costs of disease, Journal of Health Economics 1995;14(2):171–189 — PubMed
- Pritchard C., Sculpher M., Productivity Costs: Principles and Practice in Economic Evaluation, Office of Health Economics, 2000 — OHE


Dodaj komentarz